Em três décadas, o setor segurador português mudou profundamente. A digitalização transformou os canais de distribuição e a relação com os clientes, que hoje exigem mais clareza, rapidez e simplicidade. Ao mesmo tempo, os riscos climáticos, tecnológicos e demográficos estão a criar novas necessidades de proteção, desde os ataques cibernéticos à preparação da reforma e aos cuidados associados ao envelhecimento da população.
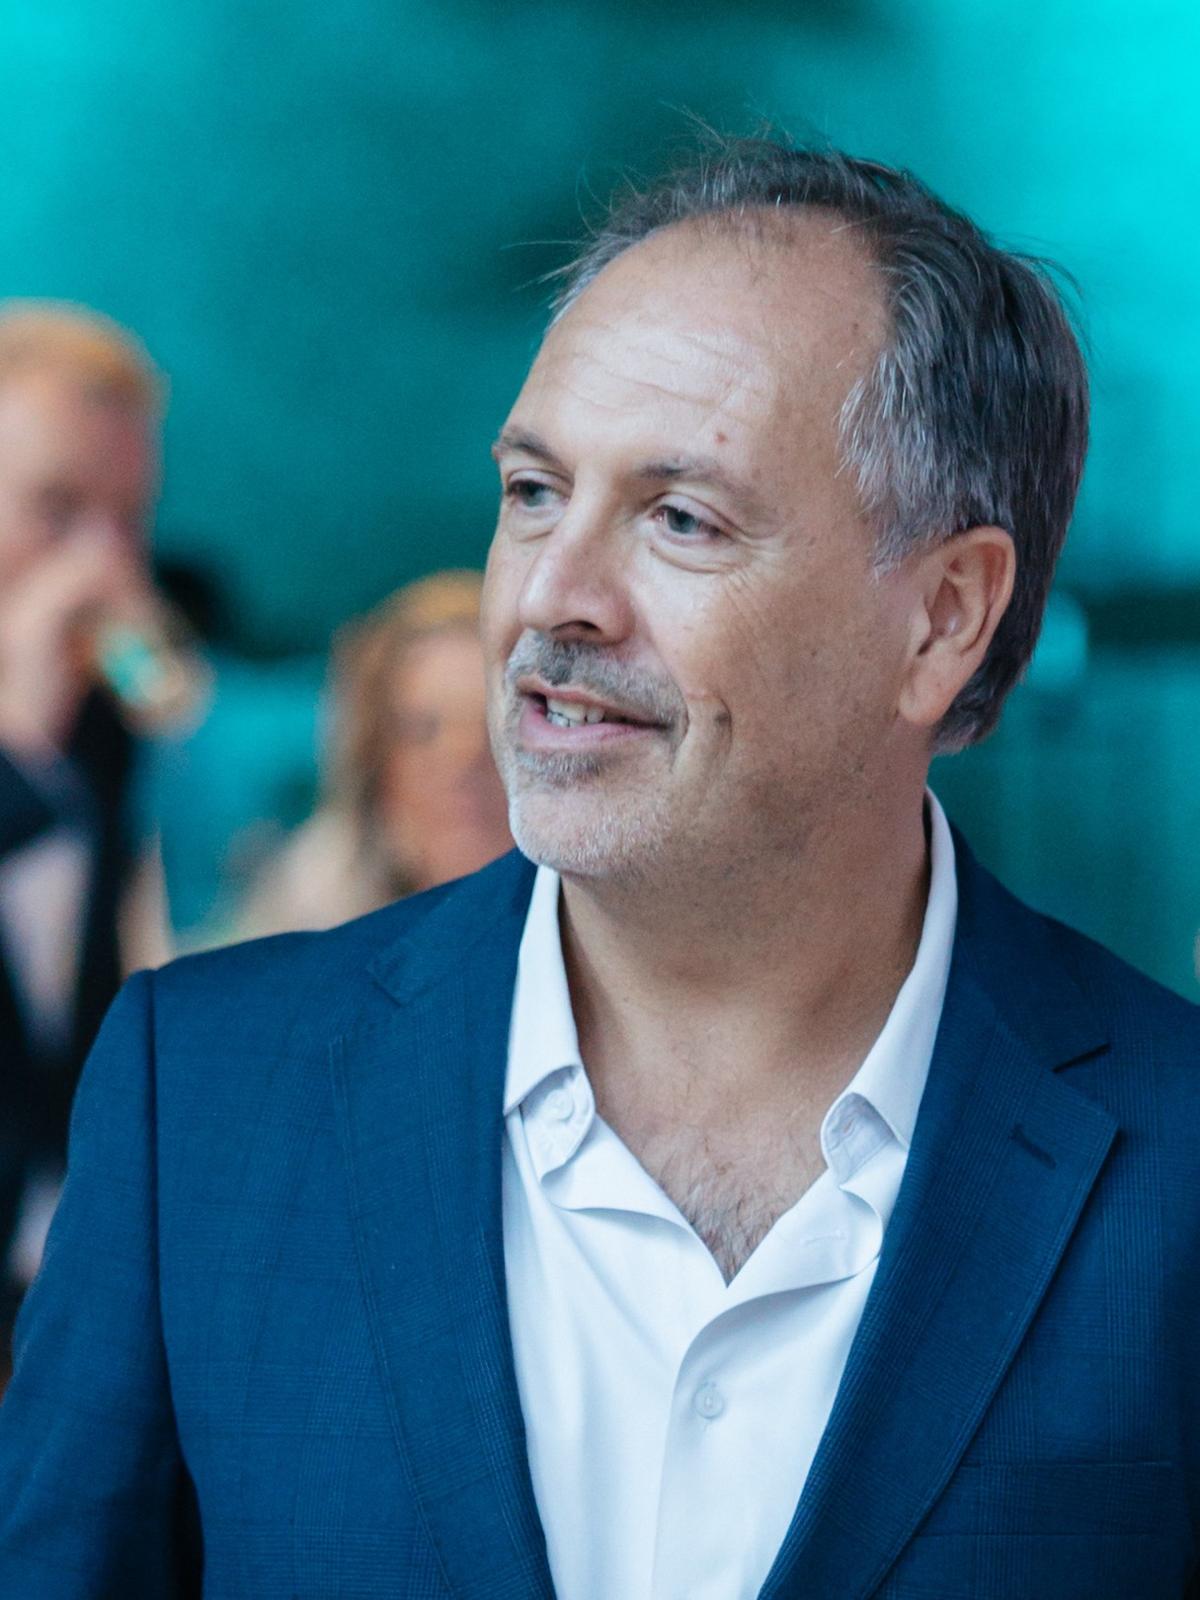
A Mudum Seguros assinala 30 anos de atividade integrada no grupo francês Crédit Agricole e prepara a próxima fase do seu percurso. Em entrevista à Forbes Portugal, Afonso Themudo Barata, CEO da companhia, aborda os desafios da digitalização e da inteligência artificial, defende a criação de mecanismos estruturais de proteção contra catástrofes e explica o que ainda falta mudar no mercado segurador português.
A Mudum assinala este ano 30 anos. O que mudou mais profundamente no setor segurador em Portugal desde então?
Diria que uma das mudanças mais profundas foi a transformação da relação entre as seguradoras e os clientes e, em particular, dos modelos de distribuição.
Há 30 anos, o seguro assentava sobretudo numa relação de proximidade pessoal. O mediador tinha um papel central e grande parte da confiança do cliente era construída através dessa relação. Hoje, continuamos a falar de confiança, porque ela permanece absolutamente essencial no nosso setor, mas a forma de a construir mudou profundamente.
A profissionalização do setor, a digitalização, os novos canais de distribuição e uma relação cada vez mais omnicanal vieram transformar a experiência do cliente e tornar o mercado mais competitivo e exigente. Hoje, o desafio é conseguir conciliar a simplicidade e a rapidez que a tecnologia permite com a proximidade e a confiança que as pessoas continuam a procurar quando falamos de proteção.
Ao mesmo tempo, os riscos também evoluíram. As alterações demográficas, climáticas, tecnológicas e geopolíticas estão a criar novas necessidades e a exigir uma capacidade de adaptação cada vez maior por parte das seguradoras.
Mudou bastante a forma como fazemos seguros, mas não mudou aquilo que está na essência da nossa atividade: conhecer os nossos clientes, compreender as suas necessidades e estar ao seu lado quando realmente precisam de nós.
“O desafio é conseguir conciliar a simplicidade e a rapidez que a tecnologia permite com a proximidade e a confiança que as pessoas continuam a procurar”.
Hoje, o que é que um cliente já não está disposto a aceitar na sua relação com a sua seguradora?
Num mundo cada vez mais rápido e digital, acho que o cliente já não está disposto a perder tempo a tentar perceber o que contratou ou a encontrar uma resposta quando precisa dela. Quer clareza nas condições, processos simples e rapidez no atendimento e na resolução dos seus problemas.
Desde o primeiro dia que temos a ambição de sermos o mais claros possível na linguagem que utilizamos, nos produtos que criamos, na forma como lidamos com toda a cadeia de valor.
Isto não significa que a expectativa é que seja tudo imediato ou que todas as situações tenham uma resposta simples. No entanto, a transparência é uma exigência, assim como a confiabilidade. O cliente quer que a seguradora esteja presente quando é necessário e a confiança constrói-se muito nesses momentos, e é aí que a qualidade do serviço faz realmente a diferença.
“Quer clareza nas condições, processos simples e rapidez no atendimento e na resolução dos seus problemas”.
Os riscos que as pessoas e as empresas enfrentam também mudaram? Que novas necessidades de proteção estão a surgir e que produtos ou soluções serão necessários nos próximos anos?
Sem dúvida. A transformação tecnológica trouxe enormes oportunidades, mas também novos riscos, como os ataques cibernéticos e outros desafios associados a uma sociedade cada vez mais digital. A estes juntam-se os fenómenos climáticos extremos e um contexto global mais instável, com consequências diretas na vida das pessoas e na atividade das empresas.
Ao mesmo tempo, há riscos mais estruturais que estão hoje particularmente evidentes na sociedade portuguesa. A sustentabilidade da reforma, a insuficiência da poupança, o envelhecimento da população e o aumento das necessidades de saúde e de cuidados associados à longevidade colocam novos desafios de proteção.
Por isso, acredito que nos próximos anos veremos uma evolução das soluções de seguros em várias direções: maior proteção face aos riscos digitais e climáticos, soluções de saúde e assistência mais abrangentes e maior aposta na poupança de longo prazo e na preparação da reforma.
Mas a mudança não estará apenas nos produtos. O seguro terá de assumir cada vez mais um papel de prevenção e acompanhamento, ajudando pessoas e empresas a antecipar os riscos e não apenas a responder quando eles acontecem. Isso implicará soluções mais simples, flexíveis e personalizadas, capazes de acompanhar as diferentes fases da vida das pessoas e a evolução das necessidades das empresas. No fundo, os riscos estão a mudar e o seguro tem de evoluir com eles, mantendo aquilo que está na essência da nossa atividade: proteger as pessoas e dar-lhes confiança para enfrentar o futuro.
“Nos próximos anos veremos uma evolução das soluções de seguros em várias direções: maior proteção face aos riscos digitais e climáticos, soluções de saúde e assistência mais abrangentes e maior aposta na poupança de longo prazo e na preparação da reforma”.
Se tivesse de identificar uma grande mudança que ainda falta acontecer no setor segurador português, qual seria?
Diria que uma das grandes mudanças que ainda falta concretizar em Portugal é reforçar a proteção da sociedade perante riscos que são cada vez mais evidentes.
Hoje fala-se muito da criação de um fundo para catástrofes e, na minha perspetiva, é uma discussão absolutamente necessária. Os fenómenos meteorológicos extremos que temos vivido vieram novamente expor uma fragilidade que conhecemos bem: existe ainda um protection gap significativo em Portugal e precisamos de encontrar respostas concretas para o reduzir.
E esse défice de proteção não se limita aos fenómenos catastróficos. Existe na proteção do património, das casas e dos automóveis, mas também na saúde e até em áreas onde o seguro é obrigatório, como é o caso dos acidentes de trabalho para trabalhadores do serviço doméstico.
Acredito, por isso, que o setor segurador, em articulação com o Governo e as restantes entidades envolvidas, deve assumir um papel ativo na construção de soluções estruturais, entre as quais um mecanismo de proteção contra catástrofes. Mais do que reagir quando uma catástrofe acontece, temos de criar condições para que as pessoas e as empresas estejam verdadeiramente protegidas quando mais precisam.
“Existe ainda um défice de proteção significativo em Portugal e precisamos de encontrar respostas concretas para o reduzir”.
Qual pode ser o impacto da inteligência artificial no setor? Onde vê as maiores oportunidades e onde estão os principais riscos?
A inteligência artificial pode ter um impacto significativo na forma como as seguradoras trabalham, desde a análise de informação e a avaliação de riscos até ao atendimento e à gestão de processos. Pode ajudar a reduzir tempos de resposta, tornar algumas operações mais eficientes e permitir uma abordagem mais ajustada às necessidades de cada cliente.
Mas a tecnologia, por si só, não resolve tudo. Existem questões importantes relacionadas com a proteção de dados, a fiabilidade da informação e a transparência das decisões. Num sector que assenta na confiança, é fundamental que a utilização destas ferramentas seja responsável e que exista supervisão humana, sobretudo nas decisões com impacto direto nos clientes. Vejo a inteligência artificial como uma oportunidade para melhorar o serviço, não como um substituto da relação humana.
A Mudum faz parte do Grupo Crédit Agricole. Que vantagens traz esta integração para a estratégia da companhia em Portugal e quais são as ambições para os próximos anos?
Fazer parte do Grupo Crédit Agricole dá à Mudum a solidez, a escala e a capacidade de investimento de um dos maiores grupos financeiros europeus, permitindo-nos combinar a agilidade e o conhecimento do mercado português com a força de um Grupo internacional. É essa base que nos permite olhar para os próximos anos com ambição: crescer de forma sustentável, reforçar as nossas parcerias e continuar a inovar para criar cada vez mais valor para clientes, parceiros e colaboradores.
No vosso caso, vão alargar a vossa atuação a algum tipo de seguro que até aqui não tivessem?
A nossa prioridade é continuar a desenvolver a oferta da Mudum em linha com as necessidades dos clientes e dos parceiros tendo em conta também uma resposta aos desafios que os riscos atrás mencionados colocam em cima da mesa. Ao longo dos últimos anos, a Mudum evoluiu de um modelo assente num único parceiro de distribuição para um modelo multi-parceiros, o que nos permite olhar para diferentes oportunidades de mercado e de diferentes ângulos.
Mais do que alargar a oferta apenas por alargar, queremos perceber onde podemos acrescentar valor, que necessidades continuam por responder e de que forma podemos desenvolver soluções adequadas a essas realidades. É um trabalho de evolução contínua, sempre com atenção à qualidade da oferta e à simplicidade da experiência do cliente.
Que espaço quer a Mudum ocupar no mercado português daqui a cinco ou dez anos?
Queremos que a Mudum seja reconhecida como uma seguradora próxima, inovadora e capaz de responder às necessidades dos clientes e dos parceiros num mercado em constante mudança. A evolução para um modelo multi-parceiros é uma parte importante desse caminho, porque nos permite diversificar a distribuição e chegar a diferentes realidades.
Naturalmente, queremos continuar a crescer, mas esse crescimento deve ser acompanhado pela qualidade do serviço, pela relevância das soluções que disponibilizamos e pela confiança que construímos. Os nossos 30 anos são uma oportunidade para olhar para o percurso feito, mas também para preparar a próxima fase da Mudum, mantendo aquilo que consideramos essencial: agir no interesse das pessoas e da sociedade.