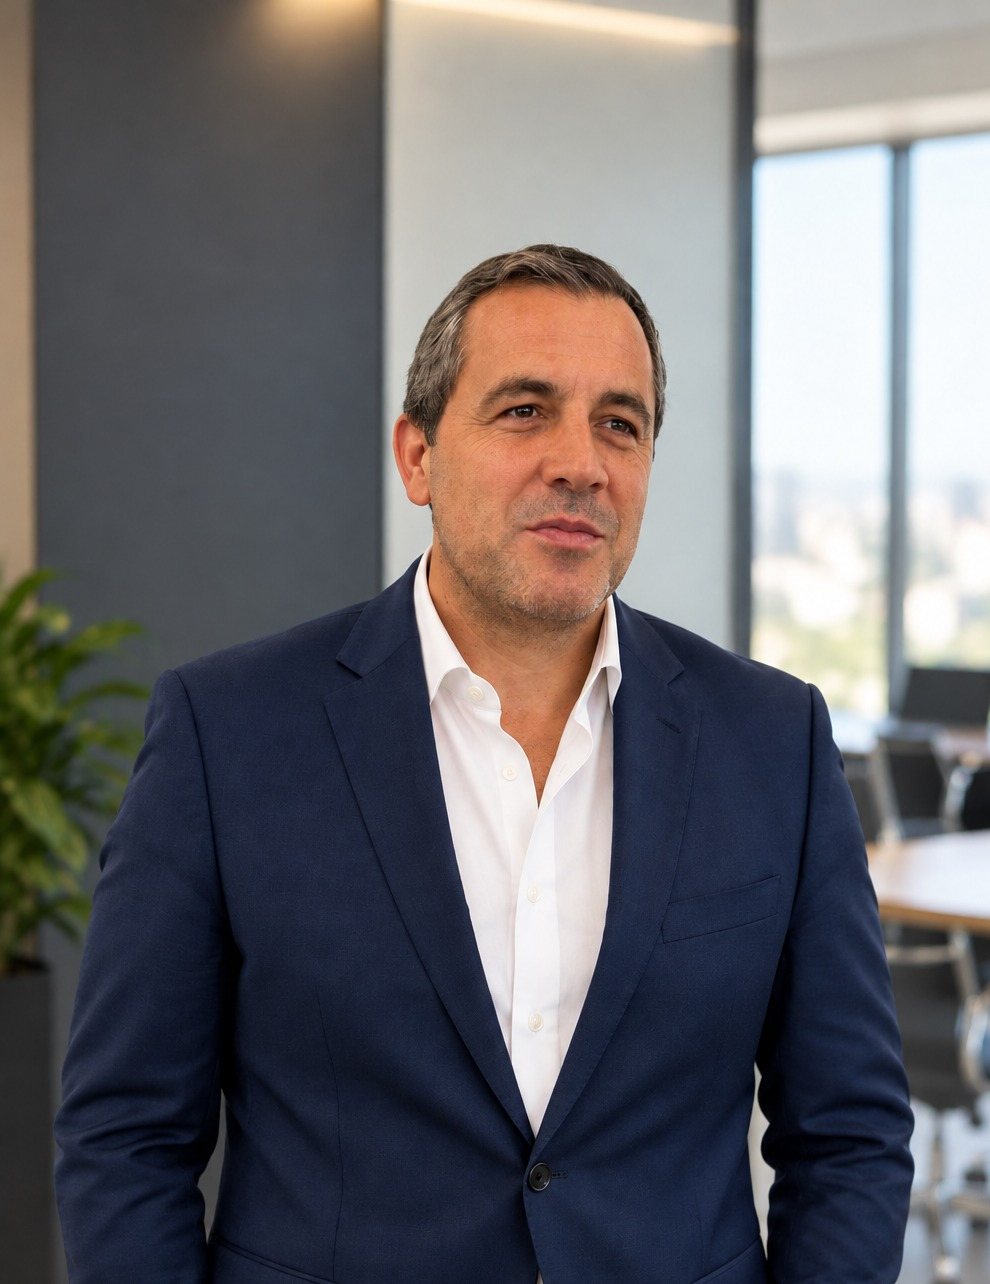
André Figueiredo, administrador da Rodda, está à frente da Associação Europeia de Concessionários Peugeot (AECP) desde dezembro de 2020, assumindo a representação dos concessionários Peugeot europeus junto do grupo Stellantis. A recondução, oficializada a 12 de outubro, em Paris, durante o Mondial de L’Auto 2026, traduz a confiança dos membros da associação num percurso marcado por negociações exigentes, nomeadamente em torno da transformação do modelo de distribuição automóvel.
Além da liderança europeia, o gestor de 48 anos preside ainda à Associação de Concessionários Stellantis Portugal (ASPOR) e à Divisão de Retalho da ACAP. Numa altura em que a eletrificação, a digitalização e a entrada de novos concorrentes estão a alterar as regras do setor, André Figueiredo identifica a rentabilidade das concessões, a competitividade das marcas tradicionais e o reforço do diálogo entre fabricantes e redes como prioridades para os próximos anos. Em entrevista à Forbes Portugal, explica como um gestor português conquistou um lugar de destaque na distribuição automóvel europeia e que mudanças considera essenciais para preparar o setor para o futuro.
É o primeiro português a liderar a Associação Europeia de Concessionários Peugeot, que representa redes de 14 países. Como é que um gestor português chega a esta posição e conquista a confiança de uma estrutura internacional ligada a uma marca histórica francesa?
Acredito que esta posição resulta de um percurso construído no terreno, do conhecimento profundo do negócio automóvel e da capacidade de representar os interesses dos concessionários com rigor, independência e sentido de responsabilidade. Mas acredito também que diz algo sobre a capacidade dos gestores portugueses e sobre o valor que Portugal pode acrescentar a uma estrutura internacional.
Trabalhamos num mercado de menor dimensão, o que nos obriga frequentemente a ser mais versáteis, a adaptar-nos rapidamente à mudança e a encontrar soluções perante desafios muito exigentes. Essa capacidade de adaptação, aliada à proximidade ao cliente, à agilidade na tomada de decisão e à experiência de trabalhar com diferentes realidades, é uma mais-valia que os gestores portugueses podem levar para contextos internacionais.
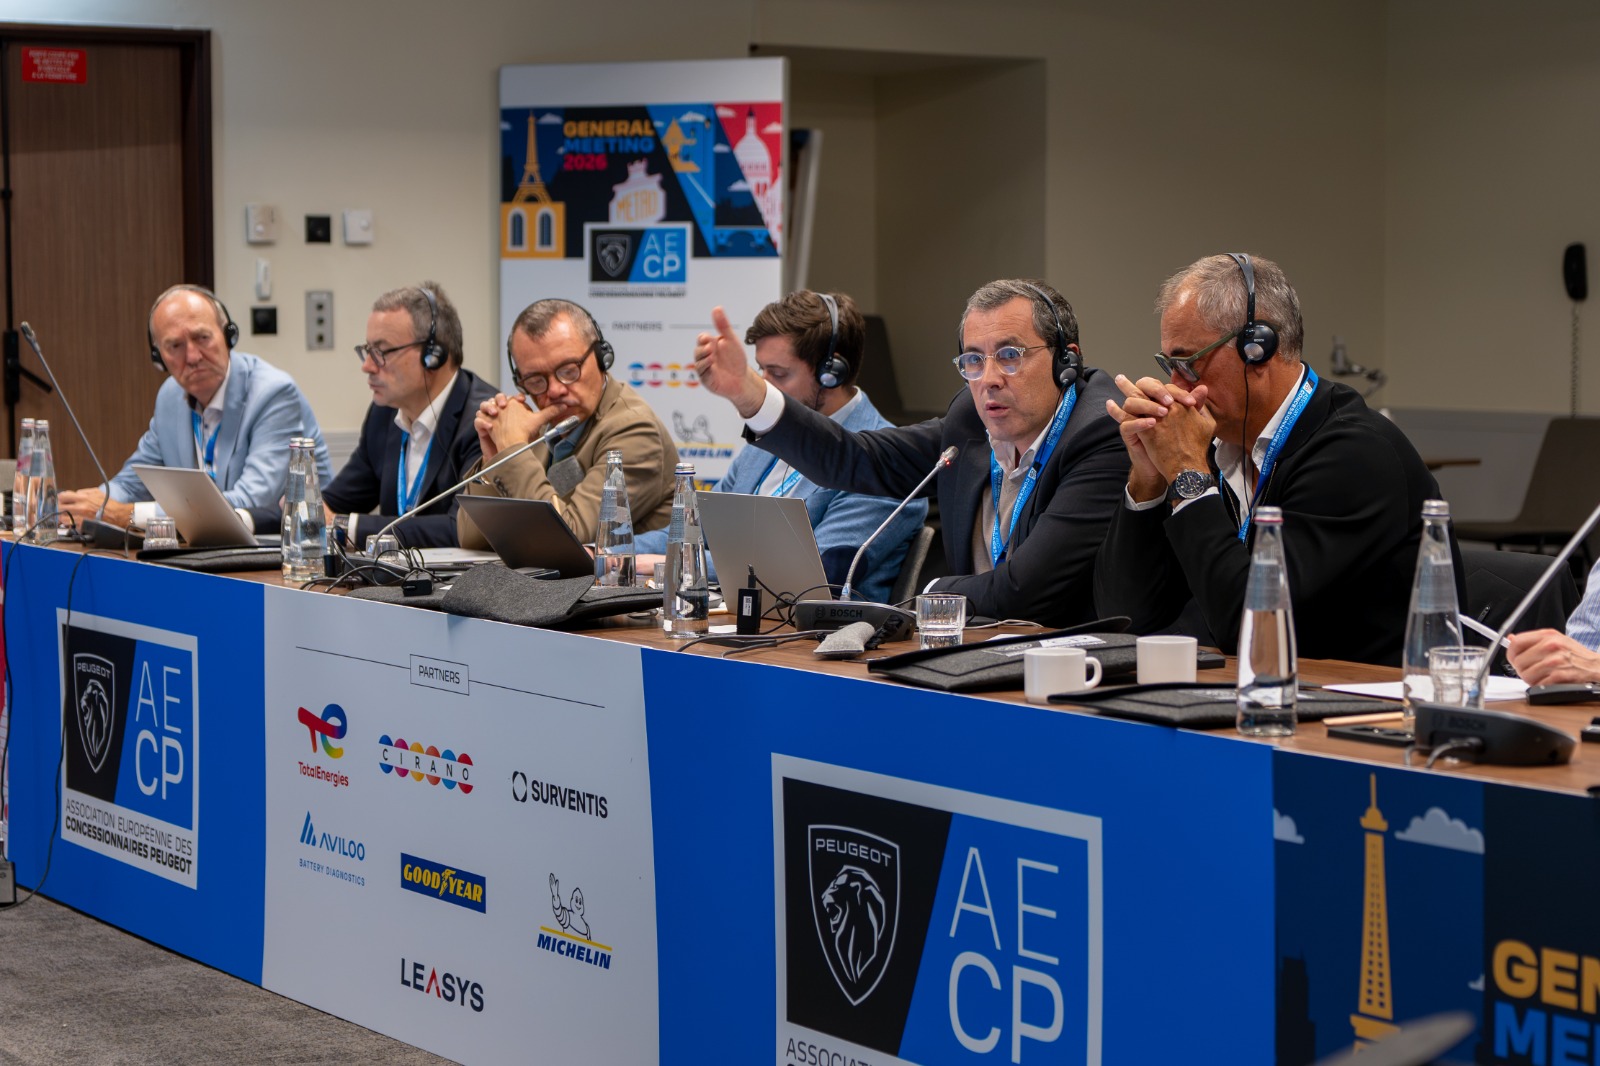
Antes de assumir esta função a nível europeu, tive um percurso de representação da rede de concessionários em Portugal que me permitiu conhecer de perto os desafios do setor e construir relações de confiança com os seus diferentes intervenientes. A minha nomeação, em 2020, foi também o reconhecimento desse trabalho e da capacidade de levar a perspetiva de um mercado como o português para uma discussão à escala europeia.
Representar concessionários de 14 países exige uma visão abrangente, capacidade de diálogo e compreensão das diferenças entre mercados. A dimensão de Portugal não nos impede de ter uma voz ativa nestas discussões. Pelo contrário, a experiência de trabalhar num mercado mais pequeno, com recursos e desafios próprios, pode contribuir para uma visão pragmática, flexível e orientada para soluções.
Ser o primeiro português a assumir esta presidência foi, naturalmente, motivo de orgulho. Mas encaro essa responsabilidade também como uma oportunidade de demonstrar que a competência, a preparação e a capacidade de liderança não dependem da dimensão do país de origem. A confiança conquista-se com trabalho, consistência e resultados, e é isso que procuro levar para esta função: representar os interesses de toda a rede europeia e contribuir para um modelo de distribuição sustentável, equilibrado e preparado para o futuro.
“A capacidade de adaptação, aliada à proximidade ao cliente, à agilidade na tomada de decisão e à experiência de trabalhar com diferentes realidades, é uma mais-valia que os gestores portugueses podem levar para contextos internacionais”
Representar concessionários de vários mercados europeus significa conciliar realidades económicas, enquadramentos legais e interesses que nem sempre coincidem. Como se constrói um consenso entre redes de países diferentes e qual tem sido a negociação mais difícil que enfrentou com a Stellantis?
O consenso constrói-se a partir de uma premissa simples: temos de compreender as diferenças para conseguirmos defender aquilo que é comum. Os mercados europeus não têm todos a mesma dimensão, a mesma fiscalidade, os mesmos custos operacionais ou o mesmo comportamento dos consumidores. Por isso, não podemos partir do princípio de que uma solução funciona da mesma forma em todos os países. No entanto há algo que nos une: a vontade de querer proporcionar a melhor experiência aos nossos clientes.
O meu papel passa por ouvir os representantes nacionais, perceber onde existem divergências e trabalhar na construção de posições comuns, sustentadas em argumentos económicos e na realidade operacional dos concessionários. Uma associação forte não é aquela em que todos pensam da mesma forma, mas aquela que consegue transformar perspetivas diferentes numa voz coletiva credível.
“Uma associação forte não é aquela em que todos pensam da mesma forma, mas aquela que consegue transformar perspetivas diferentes numa voz coletiva credível”.
Na relação com a Stellantis, uma das questões estruturais mais exigentes é encontrar o equilíbrio entre os objetivos do construtor e a sustentabilidade económica dos concessionários. Existe uma dependência mútua: o construtor precisa de uma rede capaz de representar as marcas, conquistar clientes e assegurar o serviço após-venda; os concessionários precisam de produtos competitivos, condições comerciais adequadas e previsibilidade para investir.
Mais do que encarar a negociação como um confronto, acredito que devemos encará-la como uma construção de valor para ambas as partes. Isso não significa evitar conversas difíceis. Significa fundamentar as nossas posições, defender os interesses da rede e procurar compromissos que sejam sustentáveis a longo prazo.
“Devemos encarar a negociação como uma construção de valor para ambas as partes”
Quais são as prioridades e os objetivos concretos para este triénio 2026-2028? Que mudanças gostaria de ver na relação entre os concessionários e a Stellantis até ao final deste ciclo?
A minha principal prioridade é contribuir para uma rede de concessionários economicamente sustentável, preparada para a transformação do setor e capaz de continuar a investir na relação com os clientes.
Vejo três áreas fundamentais para este ciclo. A primeira é a rentabilidade. Não basta vender automóveis ou aumentar a quota de mercado; é essencial que a atividade gere resultados que permitam remunerar o capital investido, desenvolver as equipas e assegurar a continuidade do negócio.
A segunda é a competitividade. Estamos perante uma transformação profunda, marcada pela eletrificação, pela digitalização, pela evolução dos modelos de distribuição e pela entrada de novos concorrentes. A rede tem de acompanhar estas mudanças sem perder de vista a realidade económica de cada mercado.
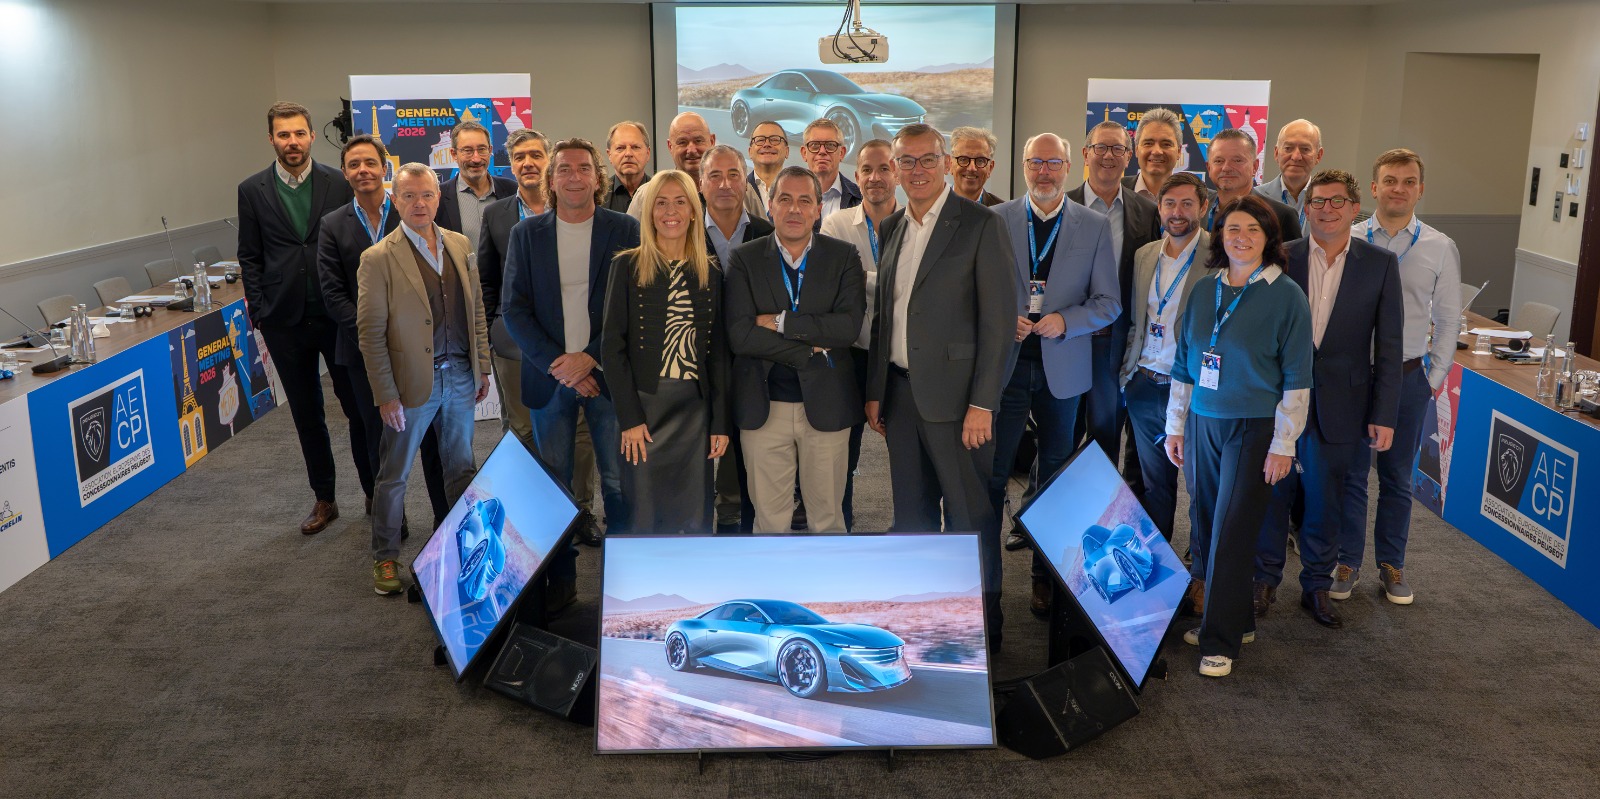
A terceira é a relação entre os concessionários e a Stellantis. Gostaria de ver um diálogo cada vez mais estruturado, transparente e assente em dados, com maior previsibilidade nas decisões comerciais e um envolvimento efetivo da rede na definição das estratégias que têm impacto direto na sua atividade.
Os concessionários não devem ser vistos apenas como o último elo da cadeia de distribuição. São parceiros estratégicos que conhecem os clientes, os mercados e as necessidades locais. É esse conhecimento que permite transformar uma estratégia de marca em resultados concretos.
No final deste ciclo, o meu objetivo é que tenhamos uma rede mais resiliente, com melhores condições para competir e uma relação com a Stellantis baseada numa visão de longo prazo. O sucesso do construtor e o sucesso dos seus concessionários devem reforçar-se mutuamente.
“Os concessionários não devem ser vistos apenas como o último elo da cadeia de distribuição. São parceiros estratégicos que conhecem os clientes, os mercados e as necessidades locais”.
A entrada e a expansão das marcas chinesas estão a aumentar a pressão competitiva sobre os fabricantes europeus, tanto no preço como na rapidez de desenvolvimento e na oferta tecnológica. Como é que esta transformação está a afetar as redes de concessionários Peugeot e que resposta devem dar as marcas tradicionais?
A entrada das marcas chinesas está a alterar o panorama competitivo e obriga todos os intervenientes a rever a forma como trabalham. Estas marcas chegam com propostas tecnologicamente competitivas, uma forte atenção ao preço e ciclos de desenvolvimento que pressionam os modelos tradicionais da indústria.
Para os concessionários, esta transformação traduz-se numa maior pressão sobre os preços, as margens e a capacidade de conquistar clientes. O consumidor tem hoje mais alternativas, compara mais informação e espera encontrar tecnologia, qualidade e uma experiência de compra cada vez melhores.
A resposta das marcas europeias não pode passar apenas por baixar preços. Uma guerra de preços pode comprometer a rentabilidade de toda a cadeia de valor sem garantir uma vantagem competitiva duradoura. É necessário combinar produtos relevantes, tecnologia acessível, rapidez na resposta às necessidades do mercado e uma estrutura de custos mais eficiente.
As marcas tradicionais têm ativos importantes: conhecimento acumulado, capacidade industrial, notoriedade, redes de distribuição consolidadas e uma presença próxima dos clientes, incluindo no serviço após-venda. Mas esses ativos só constituem uma vantagem se forem acompanhados por uma evolução real da oferta e da experiência proporcionada ao consumidor.
Na Peugeot, como noutras marcas com uma longa história no mercado europeu, o desafio é preservar aquilo que distingue a marca e, simultaneamente, responder a um consumidor que mudou. Isso implica oferecer soluções competitivas, simplificar processos e dar aos concessionários condições para responder à concorrência.
Não devemos olhar para esta transformação apenas como uma ameaça. É também um incentivo à inovação e à eficiência. A indústria europeia tem capacidade para responder, mas precisa de velocidade de execução, decisões comerciais ajustadas ao mercado e uma relação de parceria sólida entre os fabricantes e as redes.
“Não devemos olhar para esta transformação [suscitada pelas marcas chinesas] apenas como uma ameaça. É também um incentivo à inovação e à eficiência”.
Qual é hoje o maior desafio para garantir a rentabilidade de uma concessão automóvel?
O maior desafio é conseguir gerar uma rentabilidade sustentável num negócio cada vez mais exigente em capital, custos e capacidade de adaptação.
Uma concessão automóvel exige investimentos significativos em instalações, equipamentos, tecnologia e pessoas. Ao mesmo tempo, as margens na venda de viaturas estão sob pressão, a concorrência é cada vez mais intensa e as exigências dos clientes continuam a aumentar. Quando juntamos a isto a transformação tecnológica e energética do setor, percebemos que o modelo de negócio tem de ser gerido com enorme rigor.
A resposta passa por deixar de olhar para a venda de automóveis como o único indicador de sucesso. É fundamental gerir a rentabilidade de forma integrada, acompanhando as margens por viatura, os custos operacionais, a rotação das existências, o financiamento, o serviço após-venda e a fidelização dos clientes.
O após-venda assume aqui uma importância particular, pela sua capacidade de gerar receitas recorrentes e manter uma relação duradoura com o cliente. Da mesma forma, a digitalização dos processos, a utilização inteligente dos dados e a eficiência operacional podem melhorar a produtividade e a qualidade do serviço.
Mas há uma condição essencial: a rentabilidade não depende apenas da capacidade de gestão de cada concessionário. Depende também das condições comerciais, da política de preços, da competitividade dos produtos e da forma como o risco e os investimentos são distribuídos entre o fabricante e a rede.
No fundo, o desafio não é simplesmente vender mais automóveis. É construir um negócio que consiga crescer, investir e acompanhar a transformação do setor sem comprometer a sua sustentabilidade económica. Uma rede rentável é uma rede que pode continuar a investir nos clientes, nas pessoas e nas marcas que representa.