O que tornou ainda mais surpreendente a rápida queda de Jensen Huang, presidente executivo da Nvidia, figura central do boom da inteligência artificial e uma das pessoas mais ricas do mundo, foi ter revelado que não dispunha dos mecanismos de controlo sobre a empresa que outros fundadores carismáticos do setor tecnológico utilizam para impedir uma perda total de poder.
Esses mecanismos são as ações com direitos de voto reforçados, que permitem aos fundadores manter o controlo das empresas mesmo quando possuem apenas uma parte do capital.
A Nvidia entrou em bolsa em 1999. Cinco anos depois, dois jovens informáticos de Stanford procuraram os banqueiros responsáveis pela admissão à bolsa da sua startup em rápido crescimento com um pedido pouco habitual. Larry Page e Sergey Brin, cofundadores da Google, queriam garantir que o extraordinário controlo que exerciam sobre a empresa se mantinha depois de esta se tornar cotada.
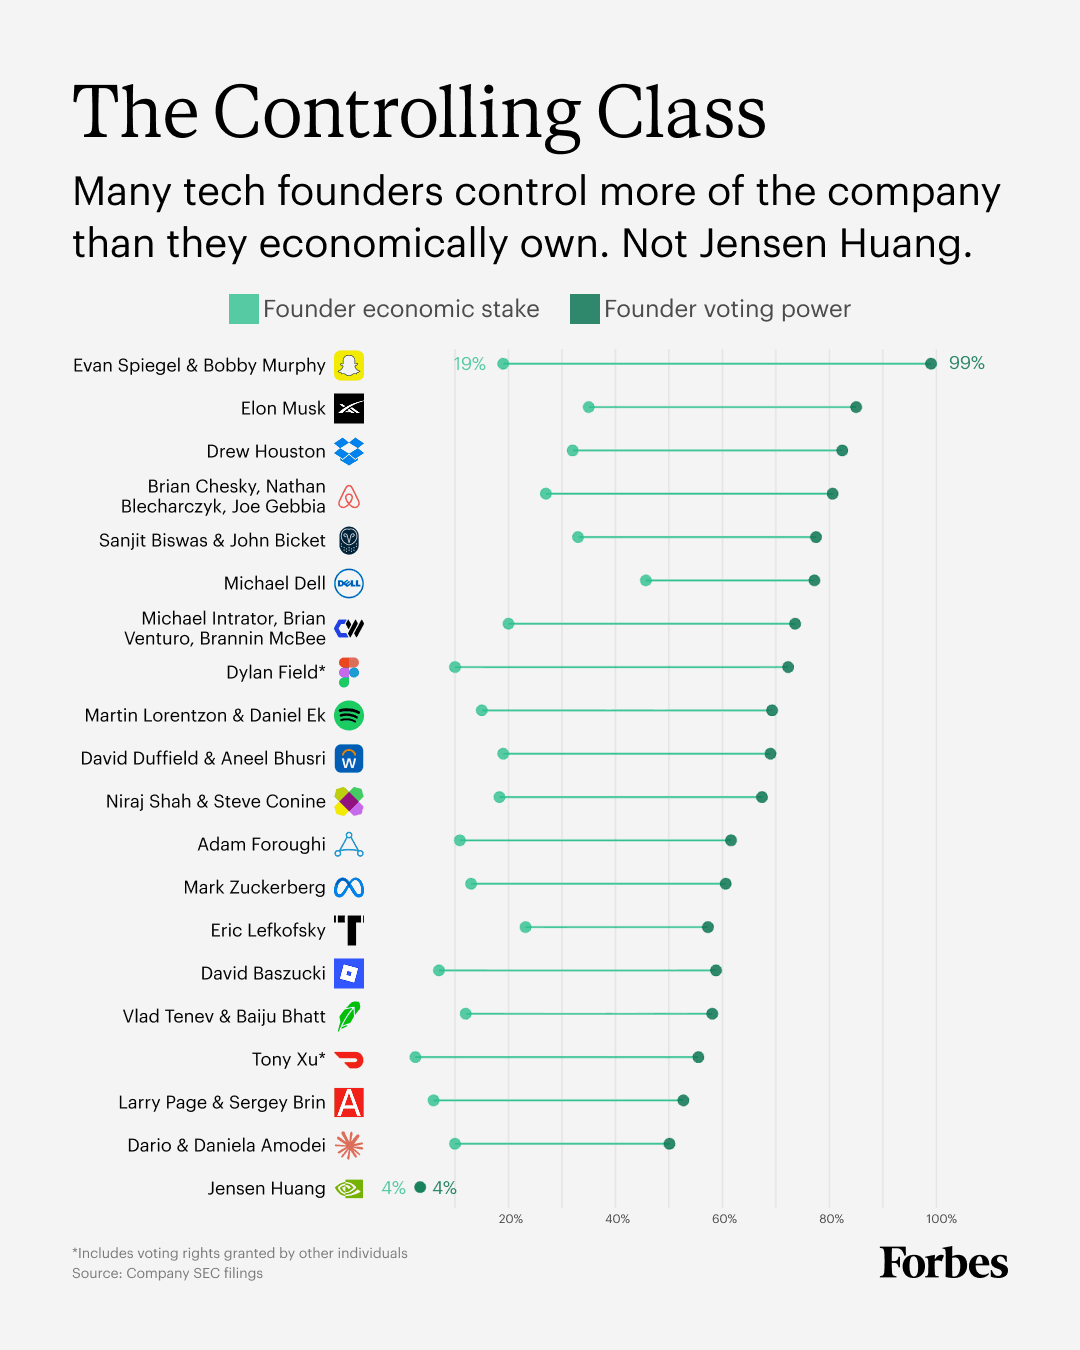
Conseguiram o que pretendiam: uma estrutura de ações de duas classes, que lhes atribuía dez votos por cada ação, quando a empresa de pesquisa entrou em bolsa, em 2004. Ainda hoje, sete anos depois de terem abandonado as funções executivas do dia a dia na Google, Brin e Page controlam 53% dos direitos de voto da empresa.
Independentemente do que aconteça, estas ações de controlo permitem-lhes decidir sobre a composição do conselho de administração, alterações aos estatutos ou planos de sucessão. E quando Brin quis regressar à Google, em 2023, para trabalhar nos modelos de inteligência artificial da empresa, impulsionado pela corrida à superinteligência, é provável que nem sequer tenha precisado de pedir autorização a alguém.
Depois da Google, outras empresas tecnológicas, incluindo a Meta, a Alphabet, a Snap e a SpaceX, seguiram o mesmo caminho.
No caso da Meta, foi criado um sistema de duas classes de ações em novembro de 2009, antes da entrada em bolsa, em 2012, aparentemente por sugestão de Sean Parker, cofundador da Napster e antigo presidente da Facebook. Zuckerberg detém atualmente 99% das ações da Meta da Classe B, com direitos de voto reforçados, e controla 61% do poder de voto total. Isto torna-o praticamente impossível de afastar — e de responsabilizar.
“Conseguem reunir todos os outros acionistas ordinários para votarem contra Mark?”, perguntou retoricamente o seu amigo e cofundador do Facebook, Dustin Moskovitz, numa entrevista à Forbes em 2023. “Não, não conseguem.”
Na altura, Zuckerberg afirmou: “Há muitas empresas no mundo que dispõem de muito capital (…) mas não têm uma liderança ou uma estrutura de administração que lhes permita apostar em grande no futuro. Somos uma empresa controlada pelo fundador.”
Mais recentemente, o documento S-1 da Anthropic, apresentado no âmbito do processo de admissão à bolsa, revelou uma estrutura ainda mais protegida. Os sete cofundadores terão uma única ação com direito de voto, detida através de uma sociedade de responsabilidade limitada (LLC), que lhes garantirá 50,1% do poder de voto da empresa quando esta entrar em bolsa.
Ao contrário do que acontece na Meta e na Alphabet, onde os cofundadores mantêm o controlo enquanto conservarem ações com direitos de voto reforçados em quantidade suficiente, a participação de 50,1% dos fundadores da Anthropic não diminui à medida que vendem ou oferecem ações. Cada um dos cofundadores comprometeu-se a doar 80% da sua participação no capital.
Na realidade, quase metade das empresas tecnológicas que entraram em bolsa nos Estados Unidos no ano passado tinha uma estrutura de duas classes de ações, face a apenas 5% em 2004, segundo dados compilados por Jay Ritter, professor de Finanças na Universidade da Florida.
Infelizmente para Huang, a Nvidia entrou em bolsa demasiado cedo, numa altura em que a estrutura “uma ação, um voto” ainda era a norma nas ofertas públicas iniciais de empresas de Silicon Valley.
Jeff Bezos não dispõe de ações com direitos de voto reforçados na Amazon, que entrou em bolsa em 1997. O mesmo acontece com Bill Gates, que levou a Microsoft à bolsa em 1986.
A saída de Huang do conselho de administração da Nvidia e do cargo de presidente executivo deixa-o com a sua participação de 3,6% no capital da empresa, avaliada em cerca de 145 mil milhões de dólares (125 mil milhões de euros), abaixo do máximo de mais de 200 mil milhões de dólares (173 mil milhões de euros) registado no início de outubro, antes do escândalo.
Huang detém também apenas 3,6% dos direitos de voto da empresa, o que faz dele um acionista de peso, mas pouco mais. Os investidores institucionais BlackRock e Vanguard controlam, cada um, aproximadamente o dobro dos votos de Huang.
Qualquer envolvimento que venha a ter na Nvidia, formal ou informal, já não dependerá inteiramente da sua vontade. A Forbes estima que, se a Nvidia tivesse adotado uma estrutura convencional de duas classes de ações, com dez votos por cada ação da classe reforçada, o poder de voto de Huang seria de aproximadamente 26%. Isso dar-lhe-ia uma margem de influência muito maior nas deliberações do conselho de administração, embora ainda não constituísse uma maioria absoluta que o tornasse praticamente intocável.
Naturalmente, durante muitos anos, Huang não precisou de ações com direitos de voto reforçados. O seu domínio operacional e o crescimento extraordinário da Nvidia mantiveram alinhados o conselho de administração e os acionistas.
“Quando se tem uma estrela, não se quer provocar o urso”, afirma Jason Katz, diretor-geral do UBS.
A maioria dos investidores não questionou a estrutura de gestão pouco convencional da empresa – que incluía 60 pessoas a reportarem diretamente a Huang e a ausência de um plano de sucessão. Estavam demasiado fascinados com o carismático líder, sempre de casaco de cabedal, que transformou uma pequena fabricante de chips gráficos para videojogos na empresa mais valiosa do mundo.
O mesmo aconteceu com o conselho de administração da Nvidia, há muito conhecido pela sua lealdade ao líder, que esteve no comando durante mais de três décadas. Por exemplo, os membros do conselho chegaram a discutir a criação de um plano de sucessão ao longo dos anos, mas Huang opôs-se à ideia e, por isso, nunca foi estabelecido qualquer plano, segundo o New York Times.
Isto não significa que as ações com direitos de voto reforçados – ou a sua ausência – determinem a permanência de um fundador carismático no poder.
Adam Neumann, cofundador da WeWork, foi afastado das suas funções devido à pressão dos investidores, apesar de deter direitos de voto maioritários. Steve Jobs, Sam Altman e Jack Dorsey – nenhum dos quais dispunha de ações com direitos de voto reforçados – foram afastados, mas acabaram por regressar às empresas que os tinham dispensado, por decisão dos respetivos conselhos de administração.
Dorsey, que mais tarde fundou a Block, aprendeu com o erro anterior e estruturou a sua nova empresa de tecnologia financeira com ações de duas classes quando esta entrou em bolsa, em 2015.
“Se, nos próximos dois anos, a Nvidia estagnar e o preço das ações cair significativamente, poderá haver interesse em trazê-lo de volta para assumir novamente o comando”, afirma Ritter. “Quem chegar de novo não terá o historial de um presidente executivo que proporcionou aos investidores retornos de 700.000%.”
Eis os fundadores multimilionários do setor tecnológico que, ao contrário de Huang, continuariam a controlar as decisões das suas empresas, mesmo que abandonassem os cargos ou os respetivos conselhos de administração se virassem contra eles:
Texto original aqui. Artigo traduzido e editado por Paulo Marmé.