Porque os Conselhos de Administração/Gestão continuam a gerir uma parte substancial do risco empresarial olhando apenas para as suas consequências.
Executive Summary
As organizações nunca dispuseram de tanta informação. Conseguem acompanhar receitas, margens, produtividade, custos e rentabilidade praticamente em tempo real.
Contudo, continuam a ser surpreendidas por fenómenos que colocam em causa a sua capacidade de execução: perda de talento, deterioração da liderança, quebra de compromisso, redução da inovação e dificuldades de adaptação.
O problema não reside na ausência de dados. Reside no facto de a maioria dos indicadores utilizados pela gestão descrever o passado.
Os dados acumulados pelo Happiness Works® ® ao longo de quinze anos sugerem uma conclusão diferente: muitas das variáveis que explicam o desempenho futuro das organizações são humanas e funcionam como indicadores antecipadores.
A próxima evolução da governação empresarial poderá passar por complementar os indicadores financeiros tradicionais com aquilo que designamos por Indicadores Antecedentes de Gestão.
O paradoxo
Imagine duas empresas.
As duas apresentam:
- crescimento semelhante;
- resultados semelhantes;
- rentabilidade semelhante.
À superfície parecem praticamente iguais.
Contudo, numa delas começam a surgir sinais discretos:
- menor confiança na liderança;
- redução da recomendação;
- menor sentido de utilidade;
- menor vontade de permanecer;
- aumento do desgaste.
Nada disto surge imediatamente no EBITDA.
Nada altera o lucro do trimestre.
Mas tudo isto aumenta a probabilidade de que, meses mais tarde, a organização enfrente:
- maior rotatividade;
- perda de conhecimento;
- menor capacidade de inovação;
- menor produtividade;
- maiores custos de substituição.
Este é talvez um dos grandes paradoxos da gestão moderna: as organizações medem os resultados com enorme precisão, mas continuam a medir de forma insuficiente as condições que produzem esses resultados.
A grande assimetria da gestão
As organizações aprenderam a interpretar demonstrações financeiras com enorme sofisticação.
Mas quantas conseguem responder, com o mesmo rigor, às seguintes perguntas?
- Qual é o nível de confiança organizacional?
- Qual é o risco de perda de talento crítico?
- Qual é a evolução do compromisso?
- O propósito continua mobilizador?
- As pessoas recomendariam a organização?
Na maioria dos casos, estas respostas permanecem invisíveis. E essa invisibilidade representa um risco. Porque os problemas humanos raramente surgem de forma repentina. Acumulam-se lentamente até se tornarem visíveis nos indicadores financeiros.
O que mostram quinze anos de dados
Ao longo de mais de 71 mil respostas recolhidas desde 2012 e da participação de 8.194 profissionais em 2026, uma conclusão emerge de forma consistente.
Os problemas organizacionais raramente começam:
- no EBITDA;
- na produtividade;
- no absentismo;
- no turnover.
Começam muito antes.
- Na qualidade da liderança.
- Na confiança.
- No reconhecimento.
- Na qualidade das relações.
- No propósito.
- No sentimento de utilidade.
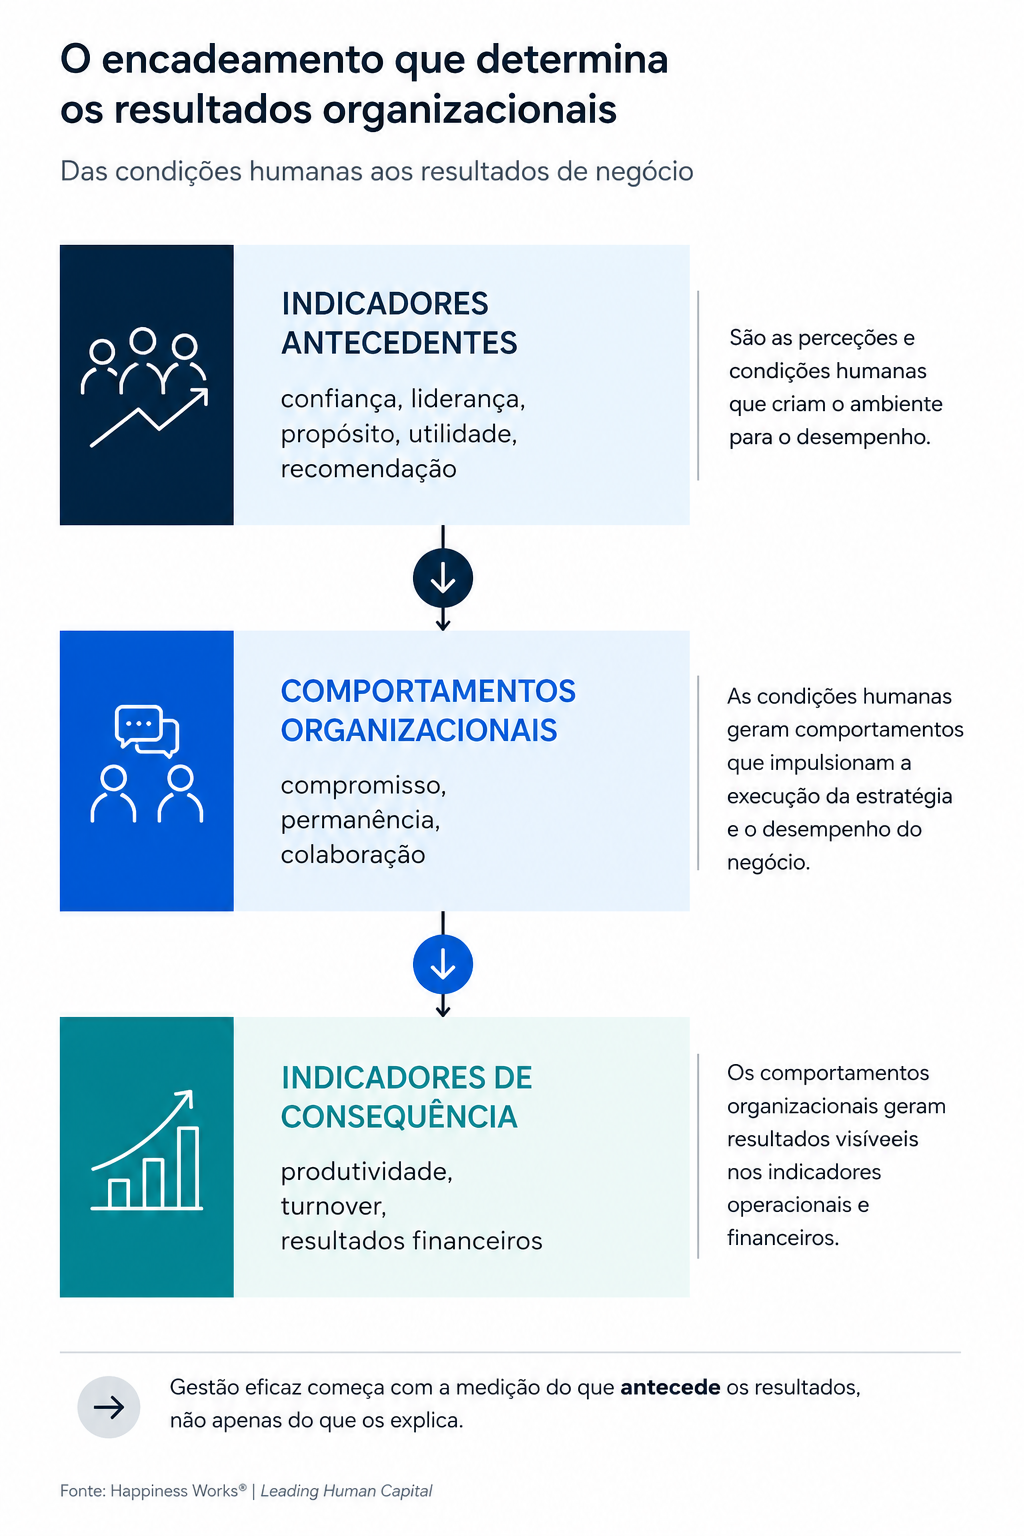
Estas variáveis funcionam frequentemente como aquilo que o Happiness Works® ® designa por:
Indicadores Antecedentes de Gestão
- Não descrevem resultados.
- Antecipam-nos.
Figura 1
Os indicadores financeiros mostram o passado. Os indicadores humanos antecipam o futuro.
Porque isto importa economicamente
Existe uma tendência para considerar os indicadores humanos como métricas de Recursos Humanos. Talvez isso seja um erro.
Porque:
- a perda de confiança produz custos;
- a deterioração da liderança produz custos;
- a perda de talento produz custos;
- a redução do compromisso produz custos.
Em última análise, os problemas humanos tornam-se problemas económicos.
A única questão é:
- quanto tempo demora até se tornarem visíveis?
O custo da invisibilidade organizacional
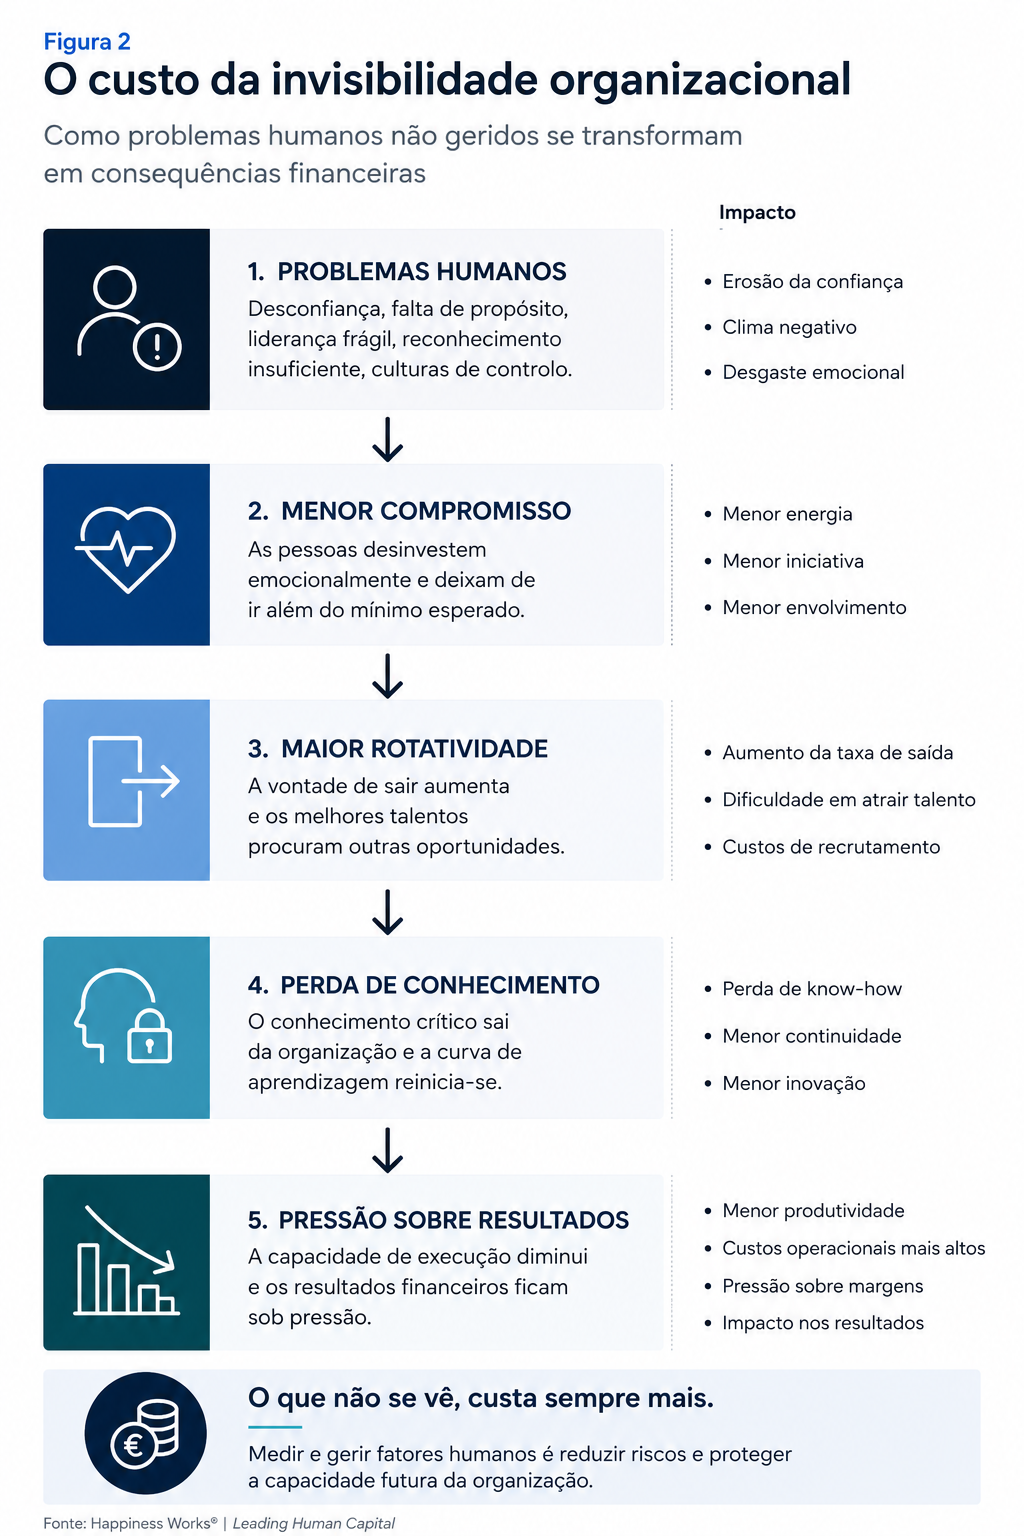
As organizações são frequentemente surpreendidas por acontecimentos que começaram muitos meses antes.
- A saída de um profissional crítico.
- A deterioração da cultura.
- A redução da capacidade de inovação.
- A perda de velocidade de execução.
Não porque os fenómenos tenham ocorrido de forma repentina. Mas porque não estavam a ser medidos.
Figura 2
O custo da invisibilidade organizacional
O que a literatura acrescenta
A investigação em comportamento organizacional e gestão estratégica tem vindo a demonstrar que ativos intangíveis, como confiança, qualidade da liderança e capital humano, influenciam significativamente:
- a capacidade adaptativa;
- a inovação;
- a retenção;
- a execução estratégica.
Os resultados do Happiness Works® são consistentes com esta literatura.
O que significa isto para um Conselho de Administração?
Talvez a próxima evolução da governação empresarial não passe por medir mais indicadores. Passe por medir primeiro os indicadores certos.
Implicações para o Board
- Integrar indicadores humanos no dashboard estratégico.
- Medir risco humano trimestralmente.
- Acompanhar confiança, liderança e permanência.
- Utilizar modelos preditivos.
- Tratar felicidade organizacional como indicador económico.
Decisões para CEOs
- Introduzir indicadores humanos no reporting executivo.
- Medir risco organizacional antes deste se tornar financeiro.
- Monitorizar fatores antecedentes de desempenho.
- Incorporar métricas humanas na formulação estratégica.
- Tratar liderança e confiança como ativos de criação de valor.
Conclusão
Durante décadas, os Conselhos de Administração/Gestão aperfeiçoaram a capacidade de medir resultados. Mas continuam a gerir uma parte substancial do risco empresarial sem um sistema equivalente para medir as condições humanas que produzem esses resultados.
Talvez a pergunta mais importante da próxima década não seja: Como podemos medir melhor os resultados? Talvez seja:
Como podemos tornar visíveis os fatores humanos que determinam esses resultados?
Porque os indicadores financeiros continuam a ser indispensáveis.
Mas, muitas vezes, chegam demasiado tarde.
Guilhermina Vaz Monteiro,
Co-fundadora do Happiness Works® ®